
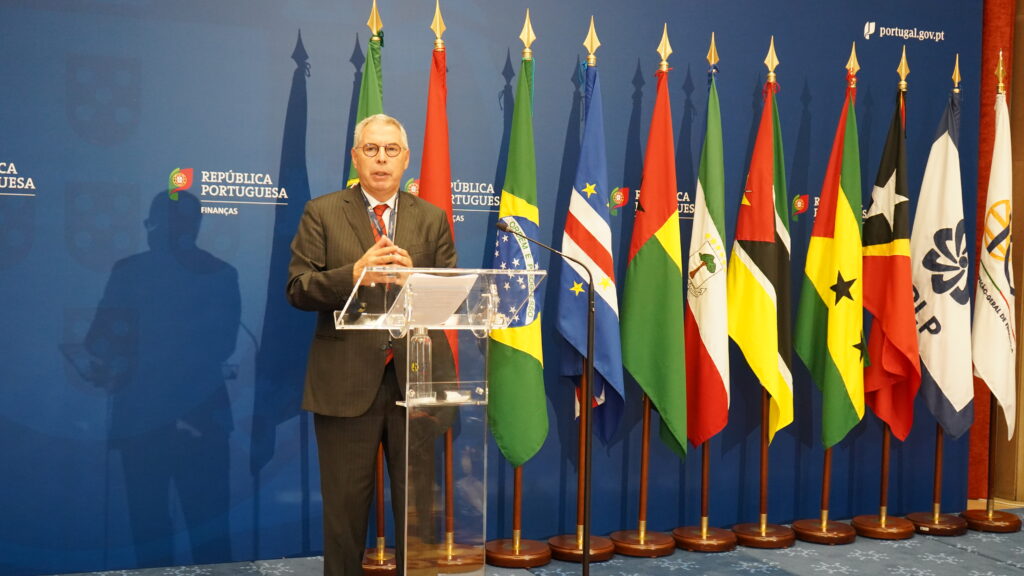
Desafios Contemporâneos da Prevenção da Corrupção
e os Órgãos de Controlo Interno nos Países de Língua Oficial Portuguesa
Intervenção de José Mouraz Lopes, presidente do Mecanismo Nacional Anticorrupção na Sessão de Abertura
15 de outubro de 2026, 10 horas
Senhoras e Senhores,
É com grande satisfação que participo nesta reflexão sobre a prevenção da corrupção e o papel dos órgãos de controlo interno no espaço dos países de língua oficial portuguesa. Trata-se de um tema de enorme relevância para a qualidade das instituições, para a confiança dos cidadãos e para a própria capacidade dos Estados promoverem o desenvolvimento económico e social.
Sabemos todos o que comporta a corrupção e os seus custos, nomeadamente, que fragilizam a força e a saúde das instituições, comprometem a confiança dos cidadãos na democracia e nas suas estruturas, afetam negativamente a competitividade económica, dificultam a captação de investimento, limitam o crescimento e o emprego e, em última instância, impactam o bem-estar e a felicidade das pessoas.
Ela constitui uma ameaça estrutural ao funcionamento das democracias, à eficiência da administração pública, à concorrência económica e à concretização dos direitos fundamentais. Sabemos, por isso, a necessidade de tratar de um problema sério através de programa intenso e diversificado
Durante muitos anos, a resposta à corrupção centrou-se predominantemente na dimensão repressiva. A investigação criminal, a punição dos infratores e o reforço das sanções foram encarados como os principais instrumentos de combate ao fenómeno. Essa dimensão continua a ser indispensável. Contudo, a experiência internacional demonstrou que ela é insuficiente.
Tal como sucede na área da saúde, que conhecemos bem, é mais eficaz evitar a doença do que tratar as suas consequências. Esta convicção conduziu ao desenvolvimento de uma nova abordagem, assente na prevenção dos riscos de corrupção e infrações conexas.
Hoje, os principais instrumentos internacionais, designadamente a Convenção das Nações Unidas contra a Corrupção, as recomendações da OCDE e os compromissos assumidos por numerosos Estados, reconhecem que a integridade pública depende da capacidade das organizações identificarem vulnerabilidades, criarem mecanismos de controlo e desenvolverem uma cultura institucional orientada por valores éticos.
Permitam-me, no entanto que antes de tecer algumas notas sobre a importância do controlo interno explicite um pouco o que foi a resposta portuguesa nos anos mais recentes a esta densificação da importância da prevenção.
Ao longo da história a importância dos controlos internos nas organizações, nomeadamente na administração pública assumiu um papel estratégico relevante, ainda que em concordância com o controlo externo, em regra efetuada por instituições como os Tribunais de Contas. Estava em causa a atividade de controlo, através dos sistemas de auditoria envolvendo o cumprimento da legalidade no sentido amplo, nomeadamente no domínio da legalidade administrativa embora muitas vezes focado primordialmente no controlo financeiro.
Em Portugal, a criação e reorganização do MENAC estabeleceu pela primeira vez uma entidade nacional independente dotada de poderes de autoridade com competências na área da prevenção da corrupção.
A alteração legislativa introduzida em 2025, pelo Decreto-Lei n.º 70/2025, de 29 de abril, à estrutura orgânica do MENAC comportou uma nova governação desta entidade administrativa independente. Na transversalidade das funções legais atribuídas ao MENAC, nomeadamente a prevenção, mas também a fiscalização e sanção dos mecanismos de cumprimento normativo, nos primeiros oito meses de mandato ultrapassámos o discurso das afirmações de princípio ou da simples exigência das vinculações jurídicas a que as entidades estão obrigadas.
Estamos a priorizar e impulsionar políticas concretas, muito diversificadas de prevenção, envolvendo a matéria da ética, da integridade e claro da própria corrupção. Com o Governo, e no âmbito da educação, estamos a concretizar medidas educativas sobre integridade, ética e cultura de cidadania em todos os graus de ensino, aumentando a literacia dos cidadãos e dos agentes públicos e privados sobre esta matéria.
No sistema orgânico da administração e das entidades privadas estamos a aplicar, em concreto, os quadros legais de cumprimento normativo específicos, nomeadamente o Regime Geral de Prevenção da Corrupção (RGPC) e o Regime Geral de Proteção de Denunciantes (RGPDI), fiscalizando as obrigações legais referentes aos Códigos de Conduta, Planos de Prevenção de Risos, programas de formação e canais de denuncia.
Identificámos áreas de risco onde a corrupção está presente ou possa ocorrer, com vista a uma atuação precoce, monitorizando e fiscalizando áreas, como a contratação pública, a defesa ou o desporto onde importa intervir. Naturalmente em coordenação com os órgãos de polícia criminal com competências nesta área e com as instituições de controlo na administração. Estamos a iniciar a fiscalização sobre a exigência do controlo interno nas organizações.
Numa matéria essencial e inovadora, estamos a envolver as entidades privadas numa abordagem essencial à prevenção de a corrupção através de iniciativas colaborativas para a aplicação de medidas de compliance pelas empresas.
Muito recentemente iniciámos uma ação conjunta envolvendo cinco países da União Europeia para concretizar em cada país medidas de prevenção numa área de risco comum a todos os países, concretamente envolvendo o aumento orçamental na área da defesa.
Finalmente, temos iniciado ações de fiscalização ao Regime Geral de Prevenção da Corrupção e ao Regime Geral de Proteção de Denunciantes em conjunto como os órgãos de controlo interno setoriais em Portugal e com o órgão de supervisão, nomeadamente, a IGF. Se isto tem sido o nosso papel concreto gostaríamos de partilhar com os representantes do espaço jurídico, judiciário e, sobretudo, cultural que integramos, alguns desafios.
Desde logo a relevância dos órgãos de controlo interno no contexto que temos vindo a referir, e a sua importância estratégica. Falar de controlo interno não comporta apenas a verificação contabilística, a fiscalização financeira ou o cumprimento de formalidades administrativas.
Falamos de um conjunto de mecanismos destinados a assegurar que uma organização atua de acordo com a lei, os princípios éticos, os seus objetivos institucionais e os interesses da comunidade que serve. Os órgãos de controlo interno são a primeira linha de defesa contra práticas irregulares, das quais podem resultar patologias mais graves como a corrupção. São eles que podem identificar fragilidades nos vários sistemas internos e setoriais onde atuam. Nomeadamente, e com muita relevância, no controlo dos processos de contratação pública.
Detetar conflitos de interesses não declarados, verificar a adequação dos sistemas de autorização e supervisão, acompanhar a execução de programas e assegurar a transparência das decisões são tarefas fundamentais de controlo.
Esta função é especialmente relevante porque a corrupção raramente surge de forma isolada ou súbita. Na maioria dos casos, ela resulta da combinação de oportunidades, fragilidades organizacionais e ausência de controlos eficazes. Frequentemente, os sinais de alerta existem muito antes da ocorrência do ato ilícito. O problema é que nem sempre são identificados ou valorizados.
Por essa razão, os sistemas modernos de integridade atribuem aos órgãos de controlo interno uma missão cada vez mais preventiva. Deixam de atuar apenas após a ocorrência do problema para contribuir ativamente para a sua antecipação.
Nos países de língua oficial portuguesa encontramos realidades muito diversas, mas também desafios comuns. Partilhamos tradições jurídicas próximas, modelos administrativos com raízes semelhantes e um património linguístico que facilita a cooperação e a circulação de conhecimento. Ao mesmo tempo, enfrentamos desafios relacionados com a gestão de recursos públicos, a contratação pública, a execução de grandes investimentos, o reforço da transparência e a necessidade de aumentar a confiança dos cidadãos nas instituições.
Neste contexto, os órgãos de controlo interno podem desempenhar um papel decisivo em várias dimensões. Em primeiro lugar, através da identificação e avaliação sistemática dos riscos de corrupção. É fundamental que as organizações conheçam os seus pontos de vulnerabilidade e adotem medidas proporcionais aos riscos identificados. A gestão baseada no risco constitui hoje uma das principais ferramentas da prevenção.
Em segundo lugar, através da monitorização contínua dos mecanismos de controlo. Os planos de prevenção só são eficazes se for regularmente avaliados, atualizados e acompanhados. O simples cumprimento formal de obrigações não produz resultados. É necessária uma supervisão permanente e uma capacidade de adaptação às novas ameaças.
Em terceiro lugar, através da promoção de uma cultura de integridade. Nenhum sistema de controlo interno será verdadeiramente eficaz se os seus dirigentes e colaboradores não compreenderem a importância dos valores que lhe estão subjacentes. A formação, a sensibilização e o exemplo da liderança são elementos essenciais para construir organizações resilientes à corrupção.
Em quarto lugar, através da proteção dos mecanismos de denúncia. A experiência internacional demonstra que uma parte significativa das situações de fraude e corrupção é detetada graças a denúncias internas. Por isso, é indispensável garantir canais seguros, confidenciais e eficazes, bem como a proteção de quem comunica irregularidades de boa-fé.
Senhoras e Senhores,
Um dos desafios mais importantes para os países lusófonos consiste em assegurar que os órgãos de controlo interno dispõem dos recursos, da autonomia e das competências necessárias para desempenharem adequadamente as suas funções. Não basta criar estruturas. É necessário garantir a sua independência funcional, o acesso à informação relevante, a formação contínua dos seus profissionais e o apoio efetivo das lideranças institucionais.
A prevenção da corrupção não pode ser entendida como uma obrigação burocrática ou um exercício documental. Deve ser encarada como um instrumento de boa governação, de melhoria da gestão pública e de reforço da confiança institucional. Por outro lado, o espaço dos países de língua oficial portuguesa oferece oportunidades muito significativas de cooperação. A partilha de boas práticas, a formação conjunta, o intercâmbio de experiências e a realização de projetos comuns podem contribuir para fortalecer as capacidades institucionais de todos os Estados envolvidos.
A língua comum constitui uma vantagem competitiva que devemos valorizar. Ela permite-nos discutir problemas semelhantes, comparar soluções, aprender com as experiências dos outros e construir uma verdadeira comunidade de conhecimento em matéria de integridade e prevenção da corrupção.
Permitam-me, por isso, concluir com uma ideia simples.
A prevenção da corrupção não depende apenas das leis, nem exclusivamente da ação dos tribunais ou dos órgãos de investigação criminal. Ela depende, antes de mais, da criação de instituições íntegras, transparentes e responsáveis. E nessa construção os órgãos de controlo interno ocupam uma posição central. São eles que ajudam as organizações a identificar riscos antes que se transformem em problemas mesmo de natureza criminal. São eles que promovem a transparência antes que surjam suspeitas. São eles que reforçam a confiança antes que ela seja perdida. Investir no controlo interno é, portanto, investir na boa governação, no desenvolvimento sustentável e na credibilidade das instituições públicas e privadas.
E é precisamente essa aposta na integridade, na cooperação e na prevenção que deve continuar a unir os países de língua oficial portuguesa no caminho para sociedades mais justas, mais transparentes e mais resilientes à corrupção.
Porque também em todos os nossos países temos por certo que deve seguir-se, de forma convicta, o lema que orienta a nossa missão: “Corrupção: mais vale prevenir que tratar”.
Muito obrigado